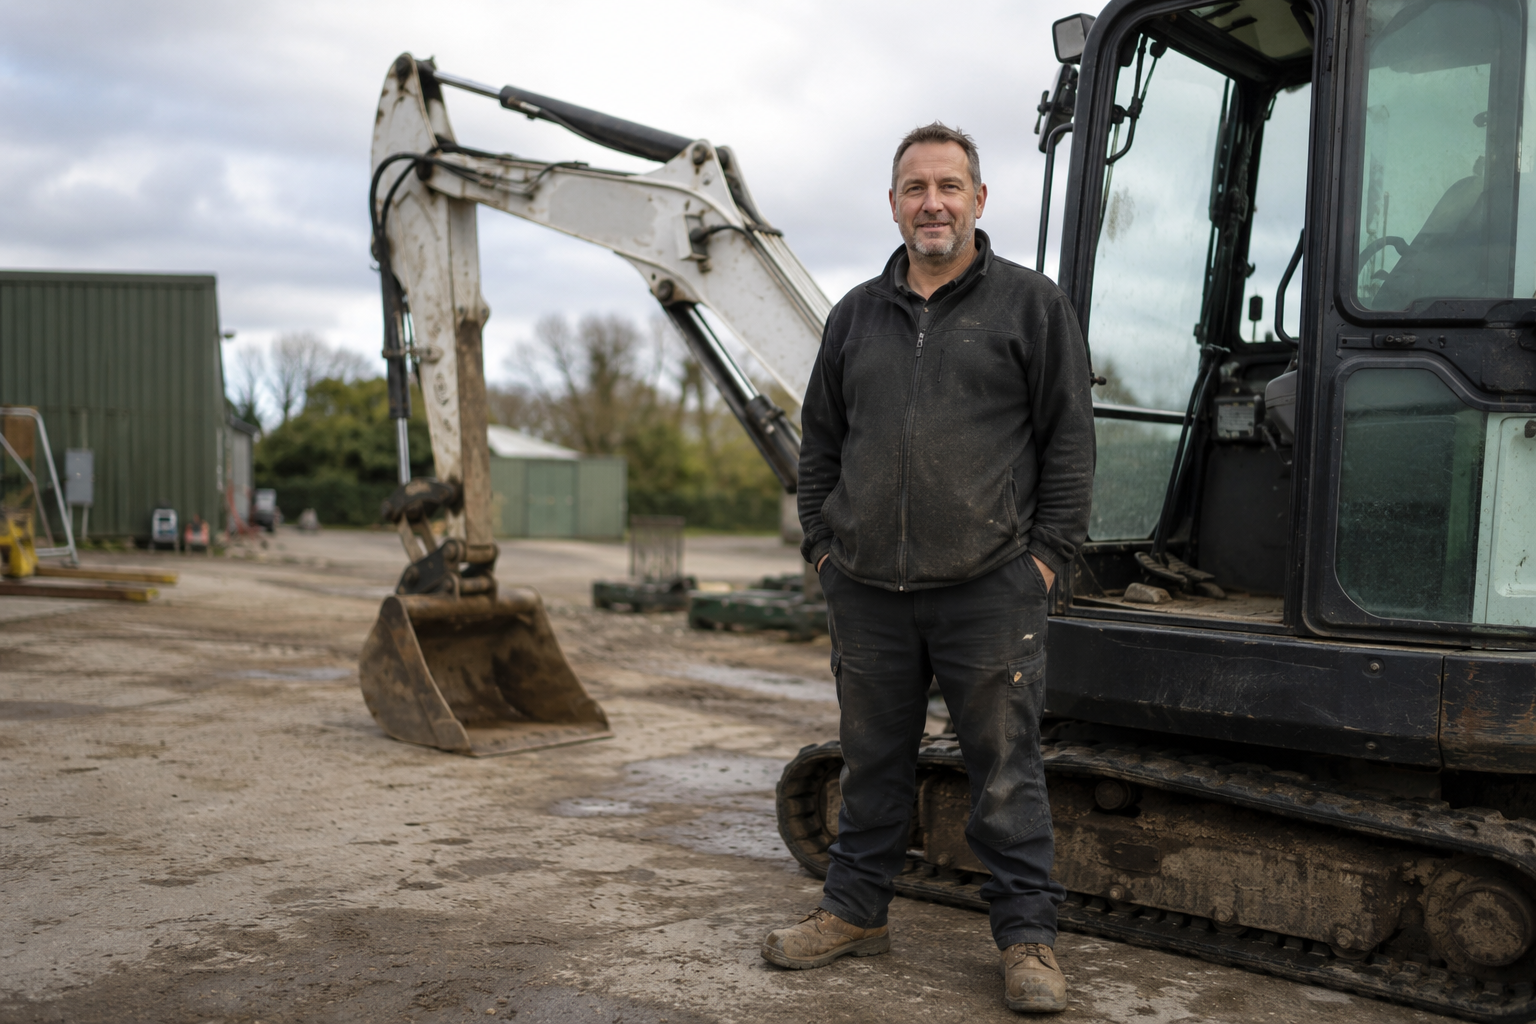
Во дворе стоит экскаватор, на площадке грузовики, в цехе линия за несколько миллионов. Имущество есть, денег на закупку материалов под новый заказ нет. Банк на заявку под залог этой же техники отвечает отказом, причём дело тут вовсе не в качестве бизнеса: техника для банка неудобный залог. Картина выходит абсурдная. Актив в собственности, работает каждый день, а превратить его в оборотные деньги нечем. Ровно эту задачу и решает возвратный лизинг. Разберём, как устроена сделка, что в ней проверяют помимо самой техники, во что она обходится по налогам и чем вы при этом рискуете.
Одна машина, две подписи
Обычный лизинг собран из трёх ролей, и занимают их три разных участника: вы выбираете технику, лизинговая компания покупает её у продавца и передаёт вам во владение и пользование под платежи. Конструкция описана в статье 665 Гражданского кодекса.
В возвратной схеме одно звено меняется: продавцом становитесь вы сами. Закон это прямо разрешает. Статья 4 закона 164-ФЗ о финансовой аренде допускает совпадение продавца и лизингополучателя в границах одного лизингового правоотношения.
Как это выглядит на практике. Свой станок, грузовик или производственную линию вы продаёте лизинговой компании, она перечисляет деньги на счёт. Следом подписывается договор лизинга на этот самый актив: техника никуда не уезжает, работает и приносит выручку, вы платите по графику, а к концу срока выкупаете её обратно в собственность.
Из процесса техника не выпадает ни на день. Меняются запись о собственнике и наличие графика платежей.
Когда эта дверь оказывается единственной рабочей
Ситуация под инструмент довольно узкая, зато встречается постоянно: ликвидный актив у вас есть, а денег под него банк не даёт.
Нагляднее всего с автомобилями. Транспорт дешевеет быстрее недвижимости, оценивать и продавать его при проблемах хлопотнее, поэтому в залог банки берут машины неохотно. Юридическому лицу получить обычный кредит под залог собственного автомобиля почти нереально, такие обращения отклоняют массово. Возвратный лизинг нередко остаётся единственным способом достать деньги под конкретную машину, оставив её при этом в работе.
Со спецтехникой, производственным оборудованием и коммерческим транспортом всё разворачивается по тому же сценарию. Залоговой недвижимости у компании нет, банк уже отказал, а техника стоит на площадке и каждый день участвует в обороте. При таком раскладе считать лизинговую сделку разумнее, чем тратить недели на новые банковские заявки с предсказуемым исходом.
Про состояние рынка стоит сказать честно. По оценке «Эксперт РА», объём нового бизнеса в лизинге за 2025 год упал почти вдвое, и лизинговые компании стали разборчивее. Инструмент никуда не делся, реальный актив по-прежнему служит основанием для сделки, но проходных заявок стало меньше и готовиться к разбору приходится серьёзнее.
Что смотрят помимо самой техники
Распространённое заблуждение звучит так: есть актив - дальше формальность. Лизинговая компания смотрит на три вещи, и техника среди них только первая.
Актив. Возраст, состояние, комплект документов, свободу от обременений, возможность застраховать и при необходимости продать. У спецтехники, коммерческого транспорта и производственного оборудования шансы выше, чем у сильно изношенных экземпляров и узкоспециализированных машин без понятного вторичного рынка.
Цель денег. Специфика именно возвратной схемы. Финансировать развитие - закупку материалов, расширение, оборотные деньги под подписанный контракт - многие компании готовы охотнее. Сделка, единственная задача которой закрыть уже просроченный кредит, читается как латание дыры и риск для лизингодателя повышает. Формулировка «просто нужны деньги» слабее любого из этих вариантов.
Сам бизнес. Тут в разборе оказывается всё привычное: движение по счетам, налоговая дисциплина, уже действующие обязательства, кредитная история, следы ограничений по 115-ФЗ. Наличие актива скидки по этим параметрам не даёт, требования остаются на уровне обычной лизинговой сделки и залогового кредита.
Есть и приятная деталь, о которой редко спрашивают. Страховать предмет лизинга требуют не всегда: на части сделок вместо страховки берут дополнительное обеспечение другим имуществом бизнеса, например уже работающим автомобилем. Обсуждать такую замену стоит до подписания, а не после.
Во что обходится схема по налогам
Налоговая сторона у возвратного лизинга считается до сделки, потому что режим налогообложения переворачивает всю её экономику.
Начинается счёт с расхода. Продажа техники лизинговой компании остаётся обычной реализацией, НДС по ней платится в общем порядке, никаких послаблений из-за того, что покупатель тут же отдаст актив обратно, не предусмотрено. Эту цифру в расчёт закладывают редко, а зря.
Дальше счёт разворачивается в вашу пользу. Отнести лизинговые платежи на расходы по налогу на прибыль позволяет подпункт 10 пункта 1 статьи 264 Налогового кодекса. Работаете на общей системе - НДС по платежам идёт к вычету. Сидите на упрощённой системе «доходы минус расходы» - база уменьшается по кассовому методу. На упрощёнке «доходы» и на патенте экономии практически не возникает, и проговорить это со своим бухгалтером лучше до подписания договора, а не в следующем квартале.
Сравнение возвратного лизинга с кредитом под залог той же техники корректно только после всей этой арифметики. Из чего складывается лизинговая сделка, какие документы понадобятся и как считается удорожание, изложено на странице лизинга; механику расчёта мы подробно показывали на примере лизинга оборудования - итоговая цифра там почти никогда не совпадает с рекламной.
Законна ли такая сделка
Вопрос закономерный: стороны фактически меняются ролями обратно, со стороны выглядит подозрительно. Ответ на него дан давно.
Спор прошёл ещё в 2007 году. Налоговые органы тогда пробовали снимать вычет НДС по таким договорам, считая саму конструкцию искусственной. Президиум Высшего Арбитражного Суда постановлением № 9010/06 встал на сторону бизнеса: сделка законна, когда у обеих сторон есть разумные хозяйственные мотивы и цели, не влекущие необоснованной налоговой экономии.
Действующий критерий записан в статье 54.1 Налогового кодекса и звучит коротко: занижать налоговую базу искажением сведений о фактах хозяйственной жизни нельзя. Приложите его к своей ситуации. Техника передана по-настоящему? Деньги на счёт пришли? Цена рыночная? Налоги обе стороны заплатили? Тогда совпадение продавца с лизингополучателем ничего не портит, оно прямо разрешено законом. Претензии возникают в другом случае: когда у сделки не находится экономического смысла.
Практический вывод для подготовки: держите наготове обоснование деловой цели и подтверждение рыночности цены. Бюрократия здесь ни при чём, этими двумя документами закрывается единственный реальный риск схемы.
Банк теперь видит ваш лизинг
Несколько лет назад лизинговый договор мог остаться вне поля зрения банка при следующем обращении за кредитом, и на этом строился популярный совет. Совет устарел.
Правило поменялось с 1 января 2024 года: сведения о лизинговых договорах, просрочки в том числе, лизинговые компании с этой даты передают в бюро кредитных историй. Новая сделка ложится в вашу кредитную историю рядом с кредитами, и при расчёте долговой нагрузки следующий банк её увидит.
Отказываться от лизинга из-за этого смысла нет, деньги вы всё равно получите. Но если параллельно планируете кредитную заявку, заложите новые платежи в расчёт нагрузки заранее: банк сложит их с остальными обязательствами.
Отдельно про надзор. Лизинговый рынок исторически живёт со своим реестром, и прямого надзора Банка России в том объёме, в каком он распространяется на банки, тут не было. Проверять контрагента перед сделкой поэтому стоит тщательнее, чем при работе с банком.
Главный риск: собственником техники на срок договора будете не вы
Та самая часть, которую в рекламных материалах печатают мельче всего, а решает она многое.
Весь срок договора предмет лизинга юридически принадлежит лизинговой компании, и право собственности вернётся к вам только после полного выкупа. Пока платежи идут по графику, повседневная работа от этого не меняется: техника у вас, вы ей пользуетесь и зарабатываете.
Разница вылезает при серьёзной просрочке. Изъять актив лизинговая компания вправе как его собственник, и путь этот короче, чем взыскание банковского залога, где кредитору обычно требуется судебное решение. Держать это в голове нужно на этапе согласования графика.
Отсюда простое правило: сверяйте график с реальной выручкой, а оптимистичный прогноз на новый заказ оставьте за скобками. Если сделка выглядит подъёмной только при идеальном сценарии, лучше сразу уменьшить сумму.
Лизинг или кредит под залог: как выбрать
Оба инструмента дают деньги под одну и ту же технику, а на вопрос о её принадлежности отвечают по-разному.
Компаниям и предпринимателям такая сделка доступна как обычный рыночный инструмент, а под малый бизнес пакет документов у ряда лизинговых компаний даже упрощён. Что при этом требуют от предпринимателя и где в подобных договорах подводные камни, мы описывали в материале про лизинг для ИП.
Насторожиться стоит в другой ситуации. Человеку без статуса предпринимателя предлагают продать личную машину и тут же оформить её «в лизинг» ради быстрых денег, никак не связанных с бизнесом. Под этой вывеской встречаются условия хуже обычного займа под залог: жёсткие ограничения на пользование автомобилем и высокие штрафы за просрочку. Разбираются регуляторы и суды именно с потребительскими схемами. К лизингу техники и оборудования для бизнеса, о котором эта статья, они отношения не имеют.
Коротко о главном
Возвратный лизинг превращает принадлежащую бизнесу технику в оборотные деньги, не выводя её из работы. Схема разрешена законом и подтверждена судебной практикой, но у неё есть своя цена и свой риск: НДС при продаже актива, собственность лизинговой компании до конца договора, упрощённый порядок изъятия при серьёзной просрочке. Взамен деньги приходят там, где банк отказал.
Для первого разбора хватит короткого набора: ИНН компании или предпринимателя, описание техники с годом выпуска и документами, сведения об обременениях, примерные обороты по счёту, действующие обязательства и реальная цель денег.
Мы смотрим ликвидность актива, обороты и налоговую дисциплину, параллельно считаем кредит под залог как альтернативу и говорим, какой вариант в вашем случае выходит дешевле. Работаем с бизнесом из Москвы и любого региона России дистанционно, без предоплат: комиссию берём с полученной суммы и только после выдачи. Оставьте заявку, проверим вашу технику и назовём реальные условия. Результат заранее не обещаем: сначала документы и расчёт.